
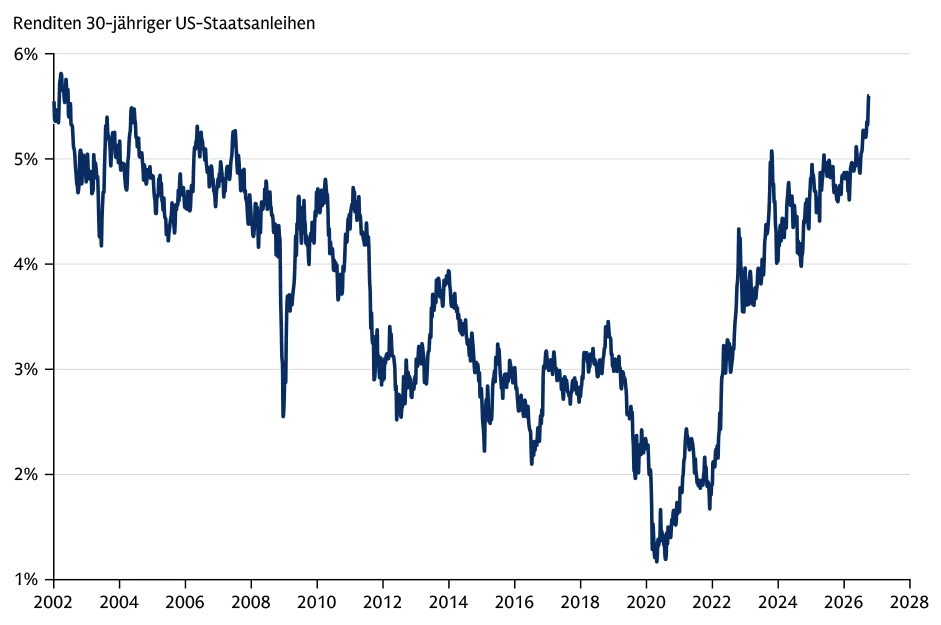
Die Renditen langfristiger US-Staatsanleihen dürften angesichts hoher Energiepreise und einer verhaltenen Nachfrage seitens institutioneller Anleger weiterhin unter Druck stehen, so Muhammad Qubbaj, Co-Leiter des Bereichs „North America Interest Rate Product Sales and Trading“ bei Goldman Sachs FICC* and Equities. Die Renditen 30-jähriger Staatsanleihen liegen derzeit bei rund 5,7 Prozent – dem höchsten Stand seit 2002.
In den kommenden Wochen dürften die Energiepreise der entscheidende Faktor für die längerfristigen Zinsen sein, sagte Qubbaj in einem Webinar. Die Ölpreise sind in diesem Jahr aufgrund des Konflikts mit dem Iran gestiegen, und der Anstieg der Energiepreise wird sich auch dann weiter auf andere Produkte auswirken, wenn sich der Rohölpreis stabilisiert. Anleger sind zurückhaltend, wenn es darum geht, die Duration festzulegen, da die Zinsen angesichts umfangreicher Anleiheemissionen der US-Regierung und anderer Emittenten weltweit noch weiter steigen könnten.
Abb. 1: Rendite der 30-jährigen US-Staatsanleihen seit 2002
Die Zinsen der dreißigjährigen US-Staatsanleihen befinden sich bereits auf einem historisch hohen Niveau. Aus den Mitteilungen des Offenmarktausschusses der Fed lässt sich schließen, dass der FOMC in den Zinssatz der Langläufer eher nicht eingreifen wird. Mit einer weiteren Zinserhöhung für die kürzeren Laufzeiten ist hingegen zu rechnen.
Quelle: Bloomberg, Stand: 5. Oktober 2026. Bitte beachten Sie, dass frühere Wertentwicklungen, Simulationen oder Prognosen kein verlässlicher Indikator für die künftige Wertentwicklung sind.
Da sich die Spannungen im Nahen Osten auf die Energiepreise und die Inflation auswirken, beeinflussen sie laut Qubbaj auch den Zeitpunkt der nächsten Zinserhöhung der Federal Reserve, die Höhe, auf die der Leitzins letztendlich steigen wird, sowie den Druck, den Anleger auf die Renditen langfristiger US-Staatsanleihen ausüben.
Die Faktoren, die die Anleiherenditen in den USA in die Höhe treiben, sind globaler Natur. Qubbaj erklärt, dass die Renditen in Deutschland und Japan ebenfalls unter dem Druck derselben drei Faktoren gestiegen sind: einem steileren Zinspfad, der Forderung der Anleger nach einer höheren Vergütung für das Halten langfristiger Anleihen sowie der Unsicherheit darüber, in welchem Umfang neue Schulden auf diesem Niveau absorbiert werden können.
Wird die Fed die Zinsen im Oktober anheben?
Die Sitzung des Offenmarktausschusses (FOMC) vom 15. bis 16. September lieferte den Anlegern mehrere klare Hinweise, so Qubbaj. Die Fed einigte sich darauf, die Zinsen in den verbleibenden Monaten dieses Jahres zweimal anzuheben. Die erste Anhebung erfolgte im September, die zweite Zinserhöhung wird voraussichtlich im Oktober oder Dezember stattfinden, so Qubbaj. „Das ist eine Debatte über den Zeitpunkt, keine Debatte darüber, ob es überhaupt dazu kommt“, fügt er hinzu. Anleiheinvestoren hatten sich unterdessen auf eine geteilte Entscheidung des FOMC eingestellt. „Stattdessen gab es einen Konsens“, sagt er. „Das allein war schon ein Ereignis, das eine Neubewertung auslöste.“
Gleichzeitig erklärte der Offenmarktausschuss, die Zinserhöhung solle eine gewisse „Lässigkeit“ berichtigen. „Im Klartext: Sie glauben nicht wirklich, dass wir uns hier in einem restriktiven Bereich“ für die Wirtschaft befinden, sagt Qubbaj. „Wenn man den Leitzins nach der Anhebung immer noch als bequem ansieht, kann der September nicht die einzige und letzte Maßnahme gewesen sein.“
Zudem teilte der Ausschuss mit, dass die Zinserhöhung eine Reaktion auf die seit Jahren über dem Ziel der Fed liegende Inflation sei – und zwar nicht nur gemessen an den jüngsten Wirtschaftsdaten, so Qubbaj. Der beschäftigungspolitische Teil des Mandats der Fed sei unterdessen weitgehend erfüllt worden. „Sie holen Versäumtes nach, und das ist eine dauerhafte Motivation“, sagt er.
Die Fed machte zudem deutlich, dass sie sich stärker auf kurzfristige Renditen konzentriert als auf die Renditen von Anleihen mit längerer Laufzeit. „Die Sitzung im September hat etwas überaus Wichtiges bewirkt: Sie hat das kurze Ende formal vom langen Ende getrennt“, sagt Qubbaj. „Die Fed hat sich sehr klar ausgedrückt – sie wird die langen Anleihen nicht regulieren.“
Diese Botschaft habe eine „sehr klare Implikation“, sagt er. „Eine Anhebung der kurzfristigen Zinsen führt nicht automatisch zu einer Nachfrage nach 30-jährigen Anleihen. Das lange Ende muss eine Rendite finden, die attraktiv genug ist, um Pensionskassen und Versicherer anzulocken. Sie werden das Niveau festlegen, nicht der Ausschuss.“
Ist die Kreditaufnahme des US-Finanzministeriums nachhaltig?
Auch wenn die Schuldenlast der US-Regierung wächst, steigt laut Qubbaj die Schuldenquote des Landes nicht zwangsläufig unkontrolliert an. Defizite von etwa 6 Prozent bis 7 Prozent des BIP bei einem nominalen Wachstum von rund 6 Prozent bedeuten, dass sich die Verschlechterung eher auf etwa 1 Prozent pro Jahr beläuft. „Das ist eine Drift, keine Spirale“, sagt Qubbaj und fügt hinzu, daher sei es einleuchtend, dass die USA ohne drastische Sparmaßnahmen in ihre Verschuldung hineinwachsen können.
„Ich glaube nicht, dass dies am Markt für US-Staatsanleihen bereits eingepreist ist“, sagt er. „Nachhaltigkeit und die Preisfindung am Anleihemarkt sind unterschiedliche Themen, und die Leute vermischen sie.“
Zwar könne ein starkes nominales Wachstum dazu beitragen, die Schuldenquote zu stabilisieren, doch sei es eine ganz andere Frage, inwieweit der Markt die Emission neuer Staatsanleihen aufnehmen könne, so Qubbaj.
Sind 30-jährige US-Staatsanleihen eine Anlagechance?
Qubbaj sagt, Renditen von 5,5 Prozent oder mehr bei 30-jährigen Staatsanleihen seien historisch gesehen günstig, insbesondere real und inflationsbereinigt. Eine zentrale Frage ist, ob es angesichts des hohen Angebots, eines unsicheren Inflationsumfelds und zurückhaltender institutioneller Käufer einen Auslöser gibt, der die Kurse nach oben treibt. „Es gibt keinen klaren Auslöser“ für eine Rally bei 30-jährigen Staatsanleihen, sagt er.
Längerfristige Staatsanleihen werfen in der Regel etwa 50 bis 100 Basispunkte weniger ab als das nominale BIP-Wachstum. Bei einem nominalen Wachstum von rund 5 Prozent gebe es Spielraum für eine Rally der 30-jährigen Anleihen bis zu einem Punkt, an dem ihre Rendite wieder auf 4,25 Prozent sinkt, so Qubbaj. Es sei jedoch unwahrscheinlich, dass die Renditen in absehbarer Zeit wieder auf 3 Prozent fallen. „Um einen so niedrigen Wert zu erreichen, braucht es eine Rezession oder einen echten Wachstumsschock, und das steht derzeit nicht auf meiner Bingo-Karte“, sagt er.
* FICC: Fixed Income, Currencies and Commodities
Die in diesem Dokument wiedergegebenen Aussagen zum künftigen Zinsniveau, zur Inflation und zum Wirtschaftswachstum sind Prognosen, die auf Modellannahmen und zum Stichtag verfügbaren Informationen beruhen. Sie sind mit erheblichen Unsicherheiten verbunden; die tatsächliche Entwicklung kann – auch deutlich – von den dargestellten Szenarien abweichen. Prognosen sind kein verlässlicher Indikator für die künftige wirtschaftliche Entwicklung oder die künftige Wertentwicklung von Finanzinstrumenten. Bitte beachten Sie, dass bei Basiswerten in in US-Dollar oder anderen Fremdwährungen die Rendite von Wechselkursschwankungen beeinflusst wird, was sich positiv oder negativ auswirken kann.
Sämtliche Zitate stammen aus dem Beitrag „Will 30-Year US Treasury Yields Climb Higher?“ von Goldman Sachs Research.
Quelle: Der Beitrag basiert auf einem Text, der am 6. Oktober 2026 unter dem Titel „Will 30-Year US Treasury Yields Climb Higher?“ auf www.goldmansachs.com im Bereich Insights/Articles veröffentlicht wurde. Bitte beachten Sie, dass die darin getroffenen Aussagen keine Anlageempfehlungen darstellen.
Bitte beachten Sie unsere Hinweise zu Risiko, Haftungsausschluss und Impressum, die Sie hier finden.
Fotonachweise: Bild 1: Adobe Stock – JJ Gouin, Bild 2: Goldman Sachs