
Die Wirtschaft hat sich im vergangenen Jahr trotz Energiepreisschock als widerstandsfähig erwiesen, die Inflation ist spürbar angestiegen. Daher geht Goldman Sachs Research davon aus, dass die EZB die Zinsen im Dezember erneut anheben und ihren kurzfristigen Leitzins von derzeit 2,5 auf 2,75 Prozent erhöhen wird.
Das Wirtschaftswachstum hat sich trotz des Energieschocks durch den Krieg gegen den Iran als widerstandsfähig erwiesen. Das BIP der Eurozone wuchs im ersten Halbjahr 2026 mit einer annualisierten Rate von 1,2 Prozent.
Die Ökonomen von Goldman Sachs Research sind jedoch „skeptisch“, dass die EZB die Zinsen für längere Zeit oberhalb von 3 Prozent halten wird, wie es die derzeitigen Markterwartungen nahelegen. Denn die Ökonomen gehen davon aus, dass der erneute Anstieg der Energiepreise das Wirtschaftswachstum in den kommenden Monaten belasten wird.
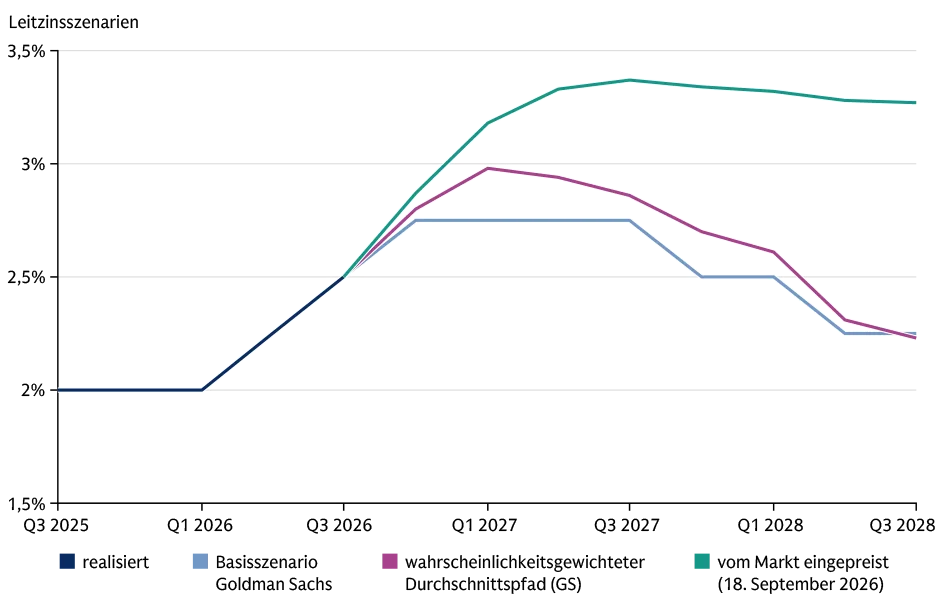
Anleger erwarten, dass die Europäische Zentralbank angesichts des robusten Wirtschaftswachstums und des erneuten Inflationsdrucks durch die Energiepreise das Tempo der Zinserhöhungen beschleunigen wird. Doch während die Ökonomen von Goldman Sachs Research einen weiteren Zinsschritt im Dezember 2026 erwarten, halten sie es für unwahrscheinlich, dass die EZB die Zinsen länger bei deutlich über 3 Prozent belassen könnte, wie es derzeit von den Märkten eingepreist wird (Stand: 18. September 2026).
Den Markterwartungen zufolge gilt es als eher wahrscheinlich, dass die EZB die Zinsen in unmittelbar aufeinanderfolgenden Zinssitzungen mehrmals anheben wird. Dies würde eine Beschleunigung gegenüber dem bisherigen Tempo der Zinserhöhungen im Jahr 2026 bedeuten, schreibt Jari Stehn, Chefökonom für Europa, in einem Bericht. „Wir sehen jedoch eine höhere Hürde für eine Beschleunigung auf aufeinanderfolgende Zinserhöhungen, als es aktuell im Markt erwartet wird“, fügt er hinzu.
Abb. 1: Verschiedene Leitzinsszenarien
Nach ersten Zinserhöhungen der Europäischen Zentralbank im Juni und im September 2026 geht Goldman Sachs Research davon aus, dass die EZB im Dezember in einem weiteren Zinsschritt den Leitzins von 2,5 Prozent auf 2,75 Prozent erhöhen wird. Der Markt hingegen geht derzeit von mehreren Zinsschritten in direkter Folge aus.
Quelle: Goldman Sachs Research, Stand: 18.09.2026.
Wie sehen die Aussichten für die Zinsentscheidungen der EZB aus?
Goldman Sachs Research geht davon aus, dass die EZB die Zinsen im Dezember erneut anheben und den Einlagensatz – ihren wichtigsten kurzfristigen Leitzins – von derzeit 2,5 Prozent auf 2,75 Prozent erhöhen wird.
Die Prognose von Goldman Sachs Research reflektiert zum einen die „ermutigende“ Widerstandsfähigkeit des Wirtschaftswachstums im Euroraum, schreibt Stehn. Das Wachstum übertraf in der ersten Jahreshälfte die Erwartungen der Ökonomen und lag trotz des Energieschocks im Zusammenhang mit dem Krieg zwischen dem Iran und den USA sowie Israel bei einer annualisierten Wachstumsrate von 1,2 Prozent.
Diese Widerstandsfähigkeit spiegelt wahrscheinlich eine geringere Sensitivität gegenüber den Energiepreisen, erhöhte Staatsausgaben in Deutschland sowie Folgewirkungen globaler Investitionen in künstliche Intelligenz wider.
„Wir haben daher als Reaktion auf den jüngsten Anstieg der Energiepreise nur geringfügige Anpassungen vorgenommen und erwarten, dass sich das Wachstum bis ins Jahr 2027 hinein weiter verstärken wird“, schreibt Stehn. Goldman Sachs Research rechnet damit, dass das BIP-Wachstum von 1 Prozent in diesem Jahr (viertes Quartal 2026 gegenüber Vorjahresquartal) auf 1,4 Prozent im Jahr 2027 steigen wird.
Die Widerstandsfähigkeit der Wirtschaft in diesem Jahr stützt die Annahme, dass der neutrale Leitzins – das Niveau, bei dem kurzfristige Zinsen das Wirtschaftswachstum weder ankurbeln noch bremsen – gestiegen sein könnte, schreibt Stehn. Er weist darauf hin, dass das Wachstum der Bankkredite trotz der beiden Zinserhöhungen der EZB in diesem Jahr robust ist. Und höhere globale Aktienkurse, ein Trend zu steigenden kurzfristigen Zinsen sowie ein verstärkter Wettbewerb um Kapital deuten allesamt auf ein günstiges globales Umfeld für ein erhöhtes Zinsniveau hin. Goldman Sachs Research hat daher seine Prognose für den mittelfristigen Endzinssatz der EZB von 2 Prozent auf 2,25 Prozent angehoben (siehe Abb. 1).
Wie wirken sich steigende Energiepreise auf die Inflation in der Eurozone aus?
Zum anderen weist Stehn aber darauf hin, dass „erheblicher“ Druck durch die Energiepreise besteht. Die Referenzpreise für Erdgas in Europa haben sich seit Juni fast verdoppelt, und die Spreads für raffinierte Erdölprodukte haben sich ausgeweitet. Das Rohstoffteam von Goldman Sachs sieht ein höheres Risiko darin, dass die europäischen Energiepreise ihre Prognosen übertreffen, als dass sie darunter bleiben werden. Dieses Risiko bestehe insbesondere bei den europäischen Flüssigerdgaspreisen im Falle eines kalten Winters.
Auch die Aussichten für die Lebensmittelpreisinflation haben sich seit dem Sommer aufgrund ungewöhnlicher Wetterverhältnisse verschlechtert, wie Stehn hervorhebt. Goldman Sachs Research hat seine Inflationsprognose angehoben und erwartet nun, dass die Gesamtinflation im vierten Quartal (im Jahresvergleich) einen Höchststand von 3,8 Prozent erreichen wird.
Schließlich war die jüngste Kommunikation der EZB restriktiv. Die Inflationsprognosen der Experten wurden weiter nach oben korrigiert, Präsidentin Christine Lagarde bezeichnete die Zinserhöhung im September als „Kinderspiel“, und mehrere Mitglieder des EZB-Rats haben angedeutet, dass wahrscheinlich weitere geldpolitische Straffungen erforderlich sind.
„Im Einklang damit deuten unsere modellbasierten Simulationen darauf hin, dass die EZB den Einlagensatz möglicherweise auf 2,75 Prozent anheben muss, um der anhaltenden Inflation entgegenzuwirken“, schreibt Stehn.
Wie hoch könnten die Zinsen in der Eurozone steigen?
„Wir stehen der aktuellen Markterwartung, wonach die EZB das Tempo der Zinserhöhungen beschleunigen und die Zinsen deutlich über 3 Prozent anheben wird, aus mehreren Gründen skeptisch gegenüber“, schreibt Stehn.
Er geht davon aus, dass der erneute Energiepreisanstieg das Wirtschaftswachstum in den kommenden Monaten belasten wird. Ein jüngster starker Anstieg der Gesamtinflation bedeute „einen spürbaren Rückgang des realen verfügbaren Einkommens der privaten Haushalte“, stellt er fest. Goldman Sachs Research rechnet in der zweiten Jahreshälfte mit einer gewissen Abschwächung der Konsumausgaben.
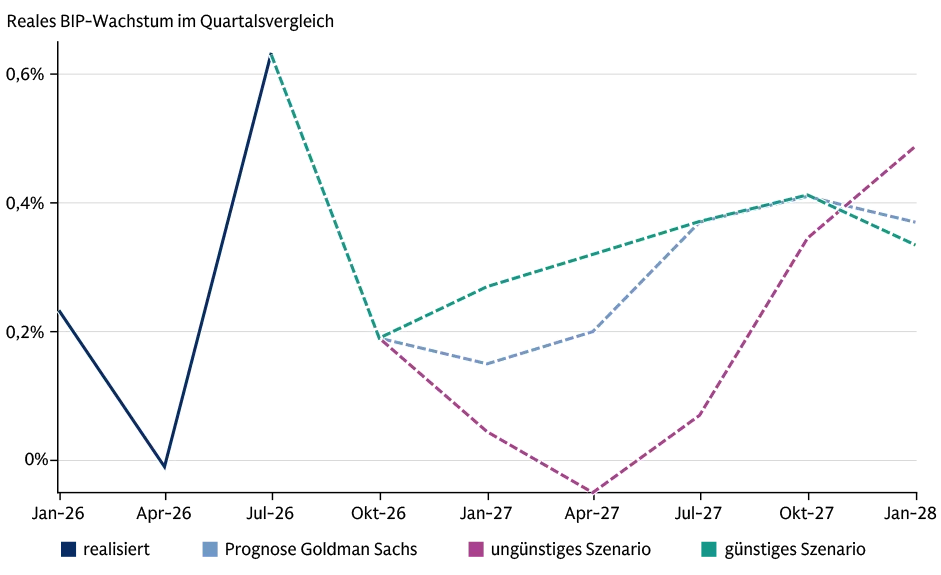
Dementsprechend fallen die ersten Konjunkturdaten für das dritte Quartal 2026, darunter die Einzelhandelsumsätze und die Industrieproduktion im Juli, schwächer aus als in der ersten Jahreshälfte. Goldman Sachs Research schätzt das vierteljährliche BIP-Wachstum auf 0,2 Prozent – „ein nach wie vor gesundes Wachstumstempo, wenn auch etwas niedriger als im ersten Halbjahr“, schreibt Stehn.
Abb. 2: Wirtschaftswachstum im zweiten Halbjahr 2026
Die Ökonomen von Goldman Sachs Research erwarten für die zweite Jahreshälfte 2026 ein leicht abgeschwächtes Wachstum des Bruttoinlandsprodukts im Euroraum. Für 2027 rechnen sie mit einem erneuten leichten Anstieg des BIP-Wachstums.
Quelle: Haver Analytics, Goldman Sachs Research, Stand: 18. September 2026.
Auch die Kennzahlen zur Kerninflation sind schwächer ausgefallen, als die Ökonomen von Goldman Sachs erwartet hatten. Die Kerninflation, bei der volatile Komponenten wie Energiepreise unberücksichtigt bleiben, lag im August bei 2,4 Prozent im Jahresvergleich – auf dem gleichen Niveau wie vor Beginn des Krieges im Nahen Osten. Und die längerfristigen Inflationserwartungen sind stabil geblieben.
Goldman Sachs Research prognostiziert, dass die Kerninflation im ersten Quartal 2027 mit 2,7 Prozent ihren Höchststand erreicht – und damit unter ihrem Hoch von über 5 Prozent im Jahr 2023 bleiben wird.
Über die Erwartung einer weiteren Zinserhöhung nach dem Jahresende 2026 schreibt Stehn: „Weitere Zinserhöhungen sind sicherlich möglich, sollte der Druck durch die Energiepreise weiter zunehmen und deutlichere Auswirkungen auf die Kerninflation sowie die Lohnbildung sichtbar werden.“ Sein Team geht jedoch nicht davon aus, dass die EZB die Zinsen länger deutlich über 3 Prozent belassen wird. „Wir halten an unserer Einschätzung fest, dass die EZB die Zinsen ab Ende 2027 normalisieren wird, sobald der Inflationsüberschuss nachlässt“, fügt er hinzu.
Die in diesem Dokument wiedergegebenen Aussagen zum künftigen Zinsniveau, zur Inflation und zum Wirtschaftswachstum sind Prognosen, die auf Modellannahmen und zum Stichtag verfügbaren Informationen beruhen. Sie sind mit erheblichen Unsicherheiten verbunden; die tatsächliche Entwicklung kann – auch deutlich – von den dargestellten Szenarien abweichen. Prognosen sind kein verlässlicher Indikator für die künftige wirtschaftliche Entwicklung oder die künftige Wertentwicklung von Finanzinstrumenten.
Dieser Artikel wird ausschließlich zu Informationszwecken zur Verfügung gestellt. Die in diesem Artikel enthaltenen Informationen stellen keine Empfehlung einer Goldman Sachs-Einheit für den Empfänger dar, und Goldman Sachs erteilt weder durch diesen Artikel noch für den Empfänger eine Finanz-, Wirtschafts-, Rechts-, Anlage-, Buchhaltungs- oder Steuerberatung. Weder Goldman Sachs noch eines seiner verbundenen Unternehmen gibt eine ausdrückliche oder stillschweigende Zusicherung oder Garantie für die Richtigkeit oder Vollständigkeit der in diesem Artikel enthaltenen Aussagen oder Informationen, und jegliche Haftung (einschließlich in Bezug auf direkte, indirekte oder Folgeschäden) wird ausdrücklich abgelehnt.
Sämtliche Zitate stammen aus dem Beitrag „Why the ECB Is Unlikely to Keep Rates Higher Than 3%“ von Goldman Sachs Research.
Quelle: Der Beitrag basiert auf einem Text, der am 25. September 2026 unter dem Titel „Why the ECB Is Unlikely to Keep Rates Higher Than 3%“ auf www.goldmansachs.com im Bereich Insights/Articles veröffentlicht wurde. Bitte beachten Sie, dass die darin getroffenen Aussagen keine Anlageempfehlungen darstellen.
Bitte beachten Sie unsere Hinweise zu Risiko, Haftungsausschluss und Impressum, die Sie hier finden.
Fotonachweise: Adobe Stock – Bild 1: Tobias Arhelger, Bild 2: eyetronic