
Der Gewinn pro Aktie im STOXX Europe 600-Index stieg im ersten Halbjahr 2026 um schätzungsweise 14 Prozent und könnte laut Goldman Sachs Research für das Gesamtjahr noch etwas stärker zulegen.
Angetrieben von ausländischen Investoren, haben die Kapitalzuflüsse in europäische Aktien den höchsten Stand seit 2021 erreicht. Widerstandsfähige Volkswirtschaften, Gewinne im Energiesektor und große thematische Verschiebungen wie Ausgaben in den Bereichen Technologie, Energie, Verteidigung und Infrastruktur beflügeln europäische Aktien.
Anleger kauften im ersten Halbjahr 2026 so viele europäische Aktien wie seit fünf Jahren nicht mehr. Die Unternehmen konnten die Auswirkungen des globalen Energieschocks abschütteln, so Goldman Sachs Research, und ihre Rentabilität in robustem Tempo steigern.
Abb. 1: Entwicklung des STOXX Europe 600
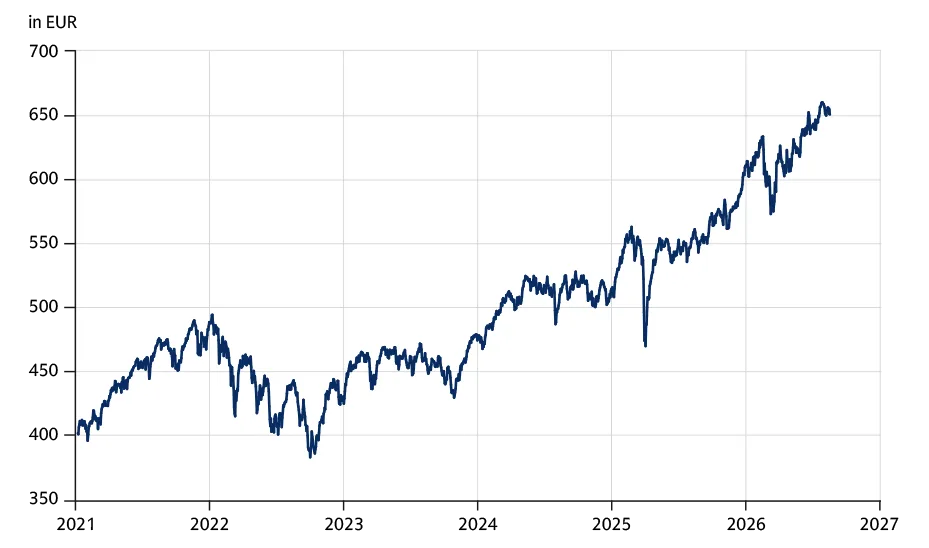
Quelle: Bloomberg, Stand 31. August 2026. Bitte beachten Sie, dass frühere Wertentwicklungen, Simulationen oder Prognosen kein verlässlicher Indikator für die künftige Wertentwicklung sind.
Ausländische Investoren trieben die starken Mittelzuflüsse in europäische Aktien im ersten Halbjahr an, schreibt Sharon Bell von Goldman Sachs Research auf www.goldmansachs.com. Dies sei größtenteils auf den Wunsch nach Diversifizierung zurückzuführen. Im gleichen Zeitraum steigerten die Unternehmen im STOXX Europe 600-Index ihren Gewinn pro Aktie (Earnings per Share, EPS) um schätzungsweise 14 Prozent.
Diese Entwicklung zeige, dass die marktübliche Wahrnehmung Europas als eine Region, die durch schwaches Gewinnwachstum gebremst wird, eher Mythos als Realität sei, so Bell, die als Senior-Strategin für europäische Aktien bei Goldman Sachs Research tätig ist.
„Die vorherrschende Darstellung, dass Europa Schwierigkeiten hat, Gewinnwachstum zu erzielen, steht zunehmend im Widerspruch zu den Daten“, schreibt Bell. „Das Wachstum des Gewinns pro Aktie im ersten Halbjahr verläuft so stark wie seit drei Jahren nicht mehr – und das trotz eines erneuten Schocks bei der Energieversorgung.“
Während der Konflikt in der Straße von Hormus den Ölfluss erheblich eingeschränkt und die Energiepreise in die Höhe getrieben hat, sei der europäische Aktienmarkt ein „heimlicher Überflieger“ gewesen, schreibt Bell. Sie hob ihre Prognose für das Top-down-Gewinnwachstum je Aktie für das Gesamtjahr im STOXX Europe 600-Index, der auch britische Aktien umfasst, von 10 auf 15 Prozent an.
Bell hebt wichtige Sektoren hervor, die besser abgeschnitten haben als ihre Pendants in anderen Regionen. Europäische Banken beispielsweise haben seit 2022 die Gruppe der sogenannten Magnificent Seven, das sind die US-Mega-Cap-Aktien Alphabet (Google), Amazon, Apple, Meta (Facebook), Microsoft, Nvidia und Tesla, „deutlich übertroffen“.
Wie wirkt sich die chinesische Konkurrenz auf europäische Aktien aus?
Chinesische Exporte nach Europa stellen eine Herausforderung für europäische Unternehmen dar. Die Exporte wachsen im zweistelligen Bereich und wirken sich – in Verbindung mit der Stärke chinesischer Unternehmen auf anderen Überseemärkten – auf das deutsche verarbeitende Gewerbe und Branchen wie den Automobilbau und die Chemieindustrie aus, schreibt Bell.
Die Strategin warnt jedoch davor, Chinas Exportstärke überzubewerten. Viele Aktien aus den europäischen Sektoren Finanzen, Energie, Pharma und Telekommunikation stünden nicht unter Preisdruck durch chinesische Exporte.
Aus Sicht der Portfoliozusammensetzung stellt Bell fest, dass einige europäische Unternehmen, die mit chinesischen Exporteuren konkurrieren, einen immer geringeren Anteil am gesamten europäischen Aktienmarkt ausmachen. Automobilhersteller stehen beispielsweise mittlerweile für nur noch 1 Prozent der europäischen Marktkapitalisierung.
„Wir glauben, dass Anleger unterschätzen, wie sehr sich die Zusammensetzung des Index verändert hat“, schreibt Bell zum STOXX Europe 600. Allerdings seien „weite Teile des europäischen Aktienmarktes entweder nicht betroffen, oder sie sind geschützt oder werden für einige Zeit wahrscheinlich nicht von chinesischen Exporten beeinflusst werden.“
Wie wirkt sich der Energieschock auf europäische Aktien aus?
Für die meisten europäischen Volkswirtschaften sind höhere Öl- und Erdgaspreise ein Wachstumshemmnis und können die Gewinne in bestimmten Sektoren dämpfen, schreibt Bell. Für Europas bedeutende petrochemische Industrie oder Versorgungsunternehmen und verwandte Sektoren ist dies jedoch positiv. Rohstoffunternehmen trugen in diesem Jahr schätzungsweise zur Hälfte zum Gewinnanstieg im STOXX Europe 600 bei.
„Die Einschränkung dabei ist: Sollten die höheren Energiepreise anhalten und die Nachfrage beeinträchtigen, würden sich die Auswirkungen auf die Unternehmen ausweiten“, schreibt Bell.
Die Eigenkapitalrendite hat sich deutlich verbessert
Zwar bleibt die Rentabilität europäischer Unternehmen hinter der von US-Unternehmen zurück, doch verbessern die Firmen auf dem Kontinent ihre Eigenkapitalrendite (Return on Equity, ROE), da die Gewinnmargen und Aktienrückkäufe in den letzten Jahren zugenommen haben.
Ein weiterer Grund für die steigende Eigenkapitalrendite ist die Erholung der europäischen Banken nach einer Phase niedriger Zinsen während der Covid-19-Pandemie. Ebenso spielen große „thematische Verschiebungen“ eine Rolle, wie beispielsweise die erhöhten Ausgaben in der gesamten Region für Verteidigung, Infrastruktur, Elektrifizierung und Rechenzentren zur Unterstützung künstlicher Intelligenz (KI). Europas ROE liegt laut Bell bereits seit mehreren Jahren über der Eigenkapitalrendite Chinas.
Europa profitiert von einem neuen „postmodernen Zyklus“ mit höheren Zinsen, Inflation und Investitionen in Infrastruktur, Energiesicherheit sowie künstliche Intelligenz (KI). Bell stellt fest, dass die Region einen hohen Anteil an sogenannten HALO-Unternehmen (HALO: Heavy Assets, Low Obsolescence) mit hohem Anlagevermögen und geringer Veralterungsgefahr aufweist, die tendenziell vor KI-bedingten Umbrüchen geschützt sind.
Warum sich die europäische Wirtschaft und ihr Aktienmarkt unterschiedlich entwickeln
Bell schreibt, dass viele Anleger das relativ schwache Wirtschaftswachstum Europas mit der Entwicklung des Aktienmarktes verwechseln. Doch nur 40 Prozent der von STOXX-Unternehmen erzielten Umsätze stammen aus dem Inland. Der Rest stammt aus dem Auslandsgeschäft, wobei ein Viertel davon auf Nordamerika entfällt.
Was das BIP-Wachstum angeht, überraschten der Euroraum und das Vereinigte Königreich im zweiten Quartal positiv und verzeichneten im Jahresvergleich ein Wachstum von 1 bzw. 0,9 Prozent.
„Die Wirtschaft hat sich gegenüber den jüngsten Schocks als weitaus widerstandsfähiger erwiesen, als viele erwartet hatten“, schreibt Bell.
Dieser Artikel wird ausschließlich zu Informationszwecken zur Verfügung gestellt. Die in diesem Artikel enthaltenen Informationen stellen keine Empfehlung einer Goldman Sachs-Einheit für den Empfänger dar, und Goldman Sachs erteilt weder durch diesen Artikel noch für den Empfänger eine Finanz-, Wirtschafts-, Rechts-, Anlage-, Buchhaltungs- oder Steuerberatung. Weder Goldman Sachs noch eines seiner verbundenen Unternehmen gibt eine ausdrückliche oder stillschweigende Zusicherung oder Garantie für die Richtigkeit oder Vollständigkeit der in diesem Artikel enthaltenen Aussagen oder Informationen, und jegliche Haftung (einschließlich in Bezug auf direkte, indirekte oder Folgeschäden) wird ausdrücklich abgelehnt.
Anlagen in Aktien und aktienbasierte Indizes unterliegen erheblichen Kursschwankungen. Neben allgemeinen Marktrisiken bestehen unter anderem Emittenten-, Branchen-, Konjunktur-, Zins-, geopolitische, Liquiditäts- und Konzentrationsrisiken. Anleger können einen Teil oder das gesamte eingesetzte Kapital verlieren. Bitte beachten Sie, dass sämtliche Performanceangaben keine Kosten oder sonstige Gebühren enthalten.
Sämtliche Zitate stammen aus dem Beitrag „European Stocks Defy Global Shocks with Strong Earnings Growth“ von Goldman Sachs Research.
Quelle: Der Beitrag basiert auf einem Text, der am 20. August 2026 unter dem Titel „European Stocks Defy Global Shocks with Strong Earnings Growth“ auf www.goldmansachs.com im Bereich Insights/Articles veröffentlicht wurde. Bitte beachten Sie, dass die darin getroffenen Aussagen keine Anlageempfehlungen darstellen.
Bitte beachten Sie unsere Hinweise zu Risiko, Haftungsausschluss und Impressum, die Sie hier finden.
Fotonachweise: Adobe Stock – Bild 1: Anastasiya Ri, Bild 2: stevanzz