
Nach mehreren Jahren mit schleppenden Umsätzen könnten die Hersteller von Luxusgütern nun vor einem schnelleren Umsatzwachstum stehen. Der Bericht von Erwan Rambourg, Leiter des Bereichs „Europe Luxury and Lifestyle“ bei Goldman Sachs Research, wirft auch einen Blick nach Fernost und in die USA, wo bislang eine „überraschende Diskrepanz zwischen dem Wohlstand (hoch) und der Luxusnachfrage (niedrig)“ geherrscht habe.
Goldman Sachs Research prognostiziert für Luxusgüterunternehmen im Jahr 2027 ein Umsatzwachstum von 7 Prozent, nach 6 Prozent im Jahr 2026, basierend auf einem Korb wichtiger Aktien von Luxusmarken. Dies stelle eine solide Erholung dar und widerlege das Argument einiger Pessimisten, die die Ansicht vertraten, „dass der Sektor möglicherweise für einen längeren Zeitraum kein Wachstum mehr verzeichnen werde“.
Nach Einschätzung von Goldman Sachs Research haben sich die USA zu einem überraschenden Lichtblick für Luxusgüter entwickelt. Das Kaufverhalten verändert einen Markt, in dem die Kaufgewohnheiten die beträchtliche Zahl wohlhabender Verbraucher bislang nicht vollständig widerspiegelten. Die Aussichten für Luxusmarken könnten sich nach mehreren Jahren schwacher Entwicklung verbessern, so Goldman Sachs Research.
Ein Korb großer, börsennotierter Luxusgüterhersteller wird 2027 voraussichtlich einen Umsatzanstieg von 7 Prozent verzeichnen, schreibt Erwan Rambourg, Leiter des Bereichs „Europe Luxury and Lifestyle“ bei Goldman Sachs Research, in einem Bericht. Dies sei eine Verbesserung gegenüber der erwarteten Wachstumsrate von 6 Prozent für das Jahr 2026, als der Sektor eine mehrjährige Phase mit sich abschwächenden Ergebnissen hinter sich ließ.
„Wir betrachten dies als solide Erholung für eine Branche, die eine längere Phase schwacher Ergebnisse hinter sich hat“, schreibt Rambourg. Die Marktkapitalisierung von Luxusgüteraktien stieg im Jahr 2022 wieder an, nachdem der Aktienmarkt durch die Covidpandemie einen Einbruch erlebt hatte. Luxusaktien profitierten von „überbordenden Ausgaben“, wie Rambourg feststellt, doch darauf folgte eine Phase aggressiver Preiserhöhungen und einer verlangsamten Innovationsdynamik in der Branche.
Abb. 1: Marktkapitalisierung des Luxusgütersektors
Nach einem Einbruch infolge der Covidpandemie erholte sich der Luxusgütermarkt wieder. Dies war laut Goldman Sachs Research nicht zuletzt bedingt durch erhebliche Preissteigerungen bei den High-End-Marken. Seit etwa 2025 zeigte die Kurve wieder bergab, was nicht nur auf eine krisenbedingte Konsumzurückhaltung, sondern auch auf eine gewisse „strategische Trägheit“ unter den Luxusmarken zurückzuführen sei, so Goldman Sachs Research.
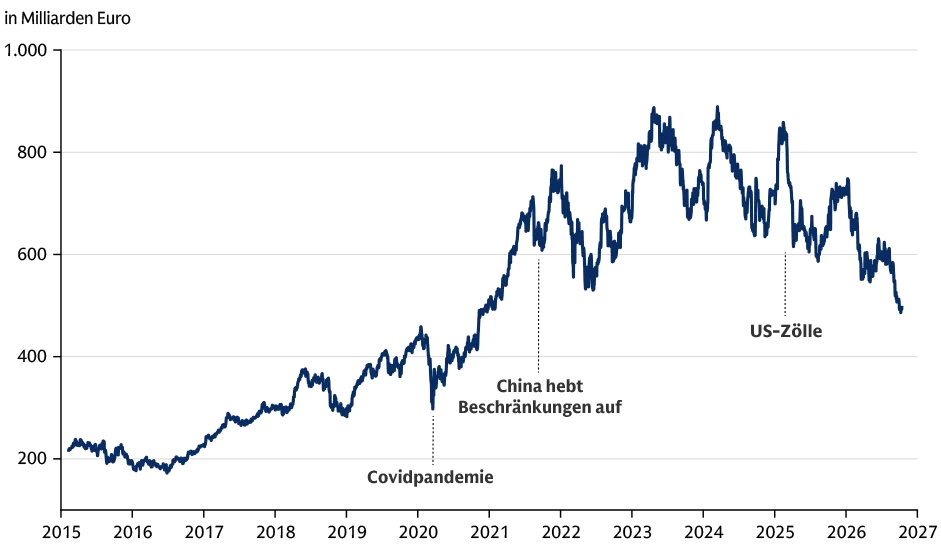
Quelle: Datastream, Goldman Sachs Research, Stand: 22. Oktober 2026. Bitte beachten Sie, dass frühere Wertentwicklungen, Simulationen oder Prognosen kein verlässlicher Indikator für die künftige Wertentwicklung sind.
Wie sehen die Aussichten für Luxusgüterunternehmen aus?
Die Aktienkurse der Luxusgüterhersteller sind in den letzten drei bis vier Jahren gefallen, doch laut Goldman Sachs Research sind auch die Gewinnprognosen gesunken. Das Ergebnis ist, dass die Bewertungen nicht besonders attraktiv erscheinen, aber auch nicht überzogen wirken. „Wir glauben jedoch, dass die Bewertung allein selten ein Auslöser für Anleger ist, Aktien in diesem Sektor zu kaufen oder zu verkaufen“, schreibt Rambourg. „Vielmehr hängt dies von der Umsatzdynamik ab, die unserer Einschätzung nach bald anziehen wird.“
Warum der Absatz von Luxusgütern schleppend verlief
In den letzten Jahren sah sich die Branche mit zahlreichen Herausforderungen konfrontiert. Chinas beginnender Immobilienabschwung, US-Zölle im Jahr 2025, nervöse Aktienmärkte, die bevorstehenden Midtermwahlen und höhere Zinsen sowie der anhaltende Konflikt im Nahen Osten und andere geopolitische Spannungen haben die Kaufentscheidungen belastet.
„Es gab viele Gründe für Verbraucher, den Kauf von Luxusgütern zu stornieren oder aufzuschieben“, schreibt Rambourg. Dennoch seien diese übergeordneten Faktoren wahrscheinlich nicht das Haupthindernis gewesen, sondern die schwache Entwicklung der letzten Jahre sei vor allem auf „eine gewisse strategische Trägheit“ unter den Luxusmarken zurückzuführen.
Rambourg zufolge spielten Preiserhöhungen nach der Covidpandemie, die von einigen Beobachtern als überzogen empfunden wurden, wahrscheinlich eine größere Rolle bei der Verlangsamung des Wachstums im Luxusgütersektor. Erschwinglichere Luxusmarken profitierten davon, dass angestammte High-End-Marken ihre Preise erhöhten – nach Schätzungen von Goldman Sachs Research um rund 60 Prozent zwischen Mitte 2019 und Mitte 2026 –, wodurch sich laut Goldman Sachs Research Marktlücken eröffneten, die erschwinglichere Marken füllen konnten.
„Als direkte Folge der gestiegenen Preise und eines für viele Marken weniger überzeugenden Wertversprechens scheinen sich viele Zielkunden gegen den Kauf von Luxusgütern entschieden zu haben“, schreibt Rambourg.
Neben den aggressiven Preiserhöhungen habe die begrenzte Innovationskraft der Branche in der Zeit nach der Coronapandemie zu einem nachlassenden Verbraucherinteresse geführt; auch die Besucherzahlen in den Geschäften seien zurückgegangen. Allerdings habe eine Reihe von Luxusunternehmen neue CEOs und Kreativdirektoren, die im vergangenen Jahr damit begonnen haben, ihre Kollektionen zu präsentieren. „Wir glauben, dass es wahrscheinlich drei bis vier Kollektionen dauert, bis die Verbraucher den Wandel erkennen – und sich möglicherweise darauf einlassen“, schreibt Rambourg.
Warum die USA ein aufstrebender Markt für Luxusgüter sein könnten
Seit vielen Jahren bestehe „eine überraschende Diskrepanz zwischen dem Wohlstand in den USA (hoch) und der Luxusnachfrage unter amerikanischen Verbrauchern (niedrig)“, betont Rambourg. Der Markt sei wahrscheinlich durch einen „Schuldgefühlfaktor“ oder durch die „Outletkultur“ gebremst worden. Im Gefolge der Covidpandemie habe sich das Verhalten jedoch allmählich geändert.
„Die Nachfrage der amerikanischen Verbraucher nach Luxusgütern hat stark zugenommen“, schreibt er. Luxusmarken haben dies zur Kenntnis genommen, und es werden immer mehr neue Geschäfte eröffnet. „Auch wenn es vielleicht kontraintuitiv klingt, halten wir die USA nach wie vor für einen aufstrebenden Markt für Luxusgüter“, fügt Rambourg hinzu.
Was andere Teile der Welt anbelangt, so könnte das Nachfragewachstum in Südkorea etwas fragil sein, da es mit dem Wohlstand auf dem technologieorientierten und volatilen Aktienmarkt des Landes zusammenhängt. Die Bedeutung Hongkongs für Luxusmarken hat im Laufe der Zeit abgenommen, doch der Markt zeigt Anzeichen einer Erholung, wobei laut Goldman Sachs Research sowohl lokale Verbraucher als auch Besucher aus Festlandchina das Umsatzwachstum stützen.
Die von Goldman Sachs Research beobachteten Luxusgüterunternehmen verzeichneten in den letzten 25 Jahren ein geglättetes durchschnittliches Umsatzwachstum von 6 Prozent pro Jahr.
„Auch wenn das Wachstum in den letzten Jahren eher mäßig ausfiel“, so Rambourg, „liegen die Umsatzzahlen seit kurz vor dem Ausbruch der Covidpandemie im Jahr 2019 über dem, was eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6 Prozent nahegelegt hätte.“ „Mit anderen Worten: Wir teilen nicht die pessimistische Einschätzung, dass der Sektor möglicherweise für einen längeren Zeitraum kein Wachstum mehr verzeichnen wird“, schreibt er.
Wie sehen die längerfristigen Aussichten für die Luxusgüterbranche aus?
Um besser zu verstehen, in welche Richtung sich die Branche und einzelne Luxusgüterhersteller entwickeln könnten, enthält der Bericht ein Benchmarking-Rahmenwerk. Dieses bietet einen Ansatz, um über langfristige Wachstumstreiber nachzudenken, die in sieben „Cs“* unterteilt sind.
Eines der „Cs“ ist der Einfluss (Clout), wofür nach Rambourgs Ansicht im Luxussektor das Postulat „groß gleich schön“ steht. Er stellt fest, dass größere Marken sich nicht nur tendenziell bessere Standorte sichern, sondern auch von niedrigeren Mieten im Verhältnis zum Umsatz profitieren. Ein weiteres „C“ sind Kategorien (Categories), wobei einige Konsumsegmente vertikal geschichtet und bewertet werden; so sieht Goldman Sachs Research beispielsweise bei Schmuck ein besseres Wachstumspotenzial als zum Beispiel bei Kosmetikprodukten.
Weitere Aspekte des Rahmenwerks sind das Verbraucherniveau (Client/Consumer Caliber), das sich auf die relative Resilienz vermögender Verbraucher bezieht. Das wiederum kann zu dem Ergebnis führen, dass auch High-End-Marken widerstandsfähiger sind. Ein weiteres Stichwort ist Kreativität, die für Aktienanalysten zwar schwer zu quantifizieren ist, bei der Beurteilung der Aussichten für Luxusunternehmen jedoch eine Rolle spielt.
Abgerundet wird die Liste durch Konsistenz (Consistency), bei der es um die Klarheit der Markenpositionierung geht; weiterhin Codes und Ikonen, bei denen es sich nicht unbedingt um auffällige Logos handeln muss, sondern die auch aus dezenten Symbolen, Mustern oder Logos bestehen können, die vor allem von Personen erkannt werden, die die Produkte gut kennen; und schließlich unternehmensbezogene Aspekte (Corporate Considerations), da viele Luxusgüterunternehmen teilweise im Besitz von Familien sind und von Familienmitgliedern geführt werden.
* Das hier verwendete Modell der „7 Cs“ (Category, Clout, Client/Consumer Caliber, Creativity, Consistency, Codes and Icons, Corporate Considerations) ist ein strategisches Framework aus Markenführung, Werbung und Marketing.
Quelle: Der Beitrag basiert auf einem Text, der am 22. Oktober 2026 unter dem Titel „Why Luxury Goods Companies’ Revenues Are Forecast to Climb“ auf www.goldmansachs.com im Bereich Insights/Articles veröffentlicht wurde. Sämtliche Zitate stammen aus diesem Beitrag. Bitte beachten Sie, dass die darin getroffenen Aussagen keine Anlageempfehlungen darstellen.
Dieser Text wurde von Goldman Sachs Executive Office erstellt und ist kein Produkt von Goldman Sachs Global Investment Research. Die hierin geäußerten Meinungen und Ansichten gelten zum Zeitpunkt der Veröffentlichung, können sich ohne vorherige Ankündigung ändern und spiegeln nicht unbedingt die offiziellen Standpunkte von Goldman Sachs oder seiner verbundenen Unternehmen wider. Das bereitgestellte Material dient ausschließlich zu Informationszwecken und stellt weder eine Anlage-, Rechts- oder Steuerberatung noch eine Empfehlung einer Goldman Sachs-Einheit dar, bestimmte Maßnahmen zu ergreifen, noch darf es als Grundlage für sonstige Anlageentscheidungen dienen oder als Angebot oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzprodukten angesehen werden. Alle hierin enthaltenen zukunftsgerichteten Aussagen, Fallstudien, Berechnungen oder Beispiele dienen ausschließlich der Veranschaulichung. Die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Ergebnisse. Weder Goldman Sachs noch eines seiner verbundenen Unternehmen gibt ausdrückliche oder stillschweigende Zusicherungen oder Gewährleistungen hinsichtlich der Richtigkeit oder Vollständigkeit der hierin enthaltenen Aussagen oder Informationen und lehnt jegliche Haftung ab, die sich aus dem Vertrauen auf diese Informationen für irgendeinen Zweck ergibt. Jeder Name einer genannten Drittorganisation ist Eigentum des jeweiligen Unternehmens, wird hier ausschließlich zu Informations- und Identifikationszwecken verwendet und soll keinesfalls eine Förderung, Zugehörigkeit, Billigung, Eigentums- oder Lizenzrechte zwischen einem solchen Unternehmen und Goldman Sachs implizieren. Dieses Material darf ohne die ausdrückliche schriftliche Zustimmung von Goldman Sachs weder ganz noch teilweise kopiert, verbreitet, veröffentlicht oder vervielfältigt noch von einem Empfänger an Dritte weitergegeben werden.
Eventuelle in diesem Dokument wiedergegebene Aussagen zum künftigen Zinsniveau, zur Inflation und zum Wirtschaftswachstum sind Prognosen, die auf Modellannahmen und zum Stichtag verfügbaren Informationen beruhen. Sie sind mit erheblichen Unsicherheiten verbunden; die tatsächliche Entwicklung kann – auch deutlich – von den dargestellten Szenarien abweichen.
Bitte beachten Sie unsere Hinweise zu Risiko, Haftungsausschluss und Impressum, die Sie hier finden.
Fotonachweise: Adobe Stock – Bild 1: Mirjana, Bild 2: fawzy